
انواع استراتژی در سطح سازمان با مثال

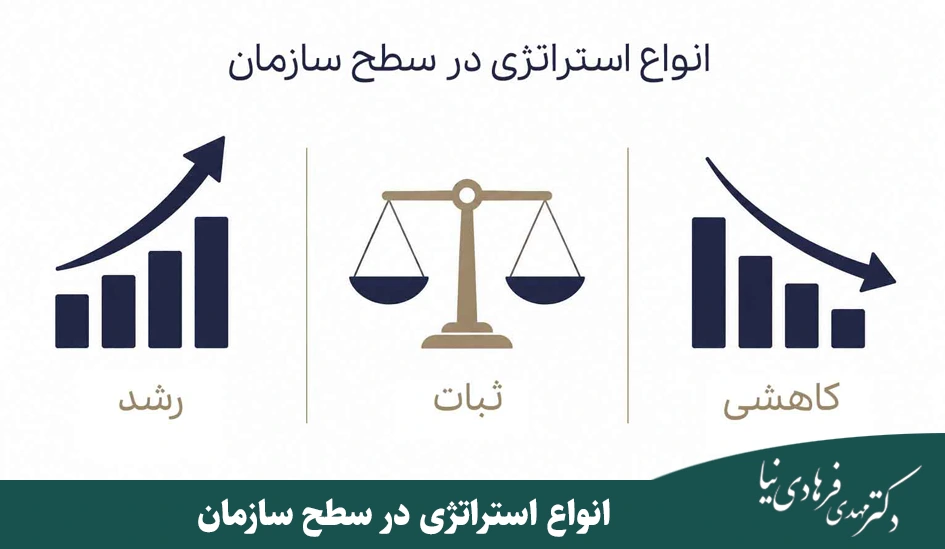
انواع استراتژی در سطح سازمان شامل استراتژی رشد، استراتژی ثبات و استراتژی کاهشی هستند. استراتژی رشد بر توسعه کسبوکار، استراتژی ثبات بر افزایش بهرهوری و حفظ تعادل مالی، و استراتژی کاهشی بر حذف فعالیتهای کمبازده تمرکز دارد. این مفاهیم از جمله مباحث مهمی هستند که در دوره شوالیه فرهادینیا نیز برای تصمیمگیریهای مدیریتی و تدوین استراتژی سازمانی مورد توجه قرار میگیرند.
| نوع استراتژی | هدف اصلی | چه زمانی مناسب است؟ | اقدامهای رایج | شاخصهای مهم برای ارزیابی |
|---|---|---|---|---|
| استراتژی رشد | توسعه کسبوکار و افزایش سودآور فعالیت | زمانی که بازار فرصت رشد دارد و سازمان از منابع مالی و ظرفیت اجرایی کافی برخوردار است. | افزایش فروش در بازار فعلی، توسعه محصول، ورود به بازار جدید یا تنوع کسبوکار | رشد فروش، حاشیه سود، سهم بازار، سرمایه موردنیاز و جریان نقدی |
| استراتژی ثبات | حفظ سطح فعالیت و بهبود عملکرد داخلی | زمانی که سازمان به کنترل هزینه، تقویت نقدینگی یا تثبیت عملیات نیاز دارد. | بهبود بهرهوری، کنترل هزینهها، کاهش مطالبات و موجودی انبار، اصلاح قیمتگذاری | جریان نقدی، حاشیه سود، هزینه عملیاتی، بهرهوری و دوره وصول مطالبات |
| استراتژی کاهشی | حذف یا کوچککردن فعالیتهای کمبازده و تخصیص دوباره منابع | زمانی که برخی محصولات، بازارها یا پروژهها سود کافی ندارند یا منابع سازمان را بیش از بازدهشان مصرف میکنند. | حذف محصول یا خط تولید کمبازده، خروج از بازار نامناسب، توقف پروژههای کمسود | سودآوری هر محصول یا بازار، هزینههای قابلحذف، ظرفیت آزادشده و بازده منابع |
استراتژی سازمانی چیست؟
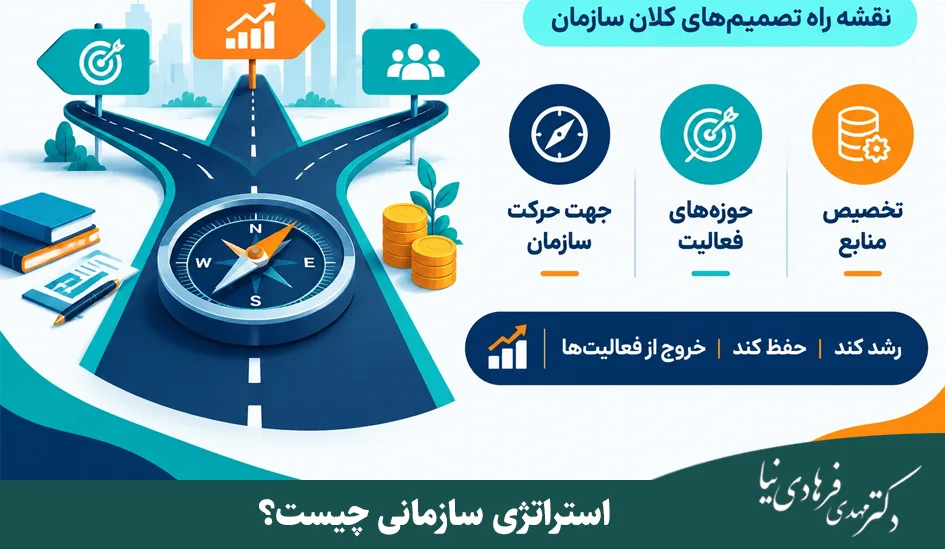
استراتژی سازمانی مجموعهای از انتخابهای کلان درباره جهت حرکت سازمان، حوزههای فعالیت و نحوه تخصیص منابع است. این استراتژی به مدیران کمک میکند تصمیم بگیرند کسبوکار کجا رشد کند، کدام فعالیتها را در سطح فعلی نگه دارد و از چه فعالیتهایی خارج شود.
تفاوت استراتژی با یک هدف کلی، در «انتخاب» است. برای مثال، «افزایش سودآوری» یک هدف است؛ اما «توقف توسعه جغرافیایی برای یک سال و سرمایهگذاری روی بهبود سود محصولات فعلی» یک تصمیم استراتژیک است. استراتژی روشن میکند سازمان چه کاری را انجام میدهد و، به همان اندازه مهم، چه کاری را فعلاً انجام نمیدهد. درک این تفاوت، اولین قدم برای شناخت مفهوم استراتژی چیست بوده و نقش آن در تصمیمگیریهای کلان سازمان است.
اهمیت استراتژی برای سازمان ها
منابع مالی، زمان مدیران و ظرفیت کارکنان محدود است. اگر سازمان درباره اولویتهای خود تصمیم نگیرد، ممکن است همزمان چند پروژه توسعهای را شروع کند، در حالی که نقدینگی یا توان اجرایی کافی برای تکمیل آنها ندارد.
استراتژی سازمانی به تصمیمها جهت مشترک میدهد. برای نمونه، اگر اولویت شرکت در سال جاری ثبات و بهبود جریان نقدی باشد، راهاندازی یک خط تولید جدید باید با سختگیری بیشتری بررسی شود؛ حتی اگر بازار آن جذاب به نظر برسد. در این حالت، استراتژی معیاری برای رد یا پذیرش فرصتهاست، نه صرفاً متنی در برنامه سالانه شرکت.
مزایای استراتژی سازمانی
مهمترین مزیت داشتن استراتژی سازمانی، تمرکز منابع بر تصمیمهای اثرگذارتر است. وقتی مسیر سازمان مشخص باشد:
- بودجه و نیروی انسانی میان پروژههای پراکنده تقسیم نمیشود.
- مدیران واحدها بر اساس اولویتهای مشترک تصمیم میگیرند.
- بررسی عملکرد از چقدر کار کردیم؟ به چقدر به هدف نزدیک شدیم؟ تغییر میکند.
- سازمان میتواند زودتر تشخیص دهد چه زمانی باید مسیر خود را اصلاح کند.
البته داشتن استراتژی بهتنهایی این مزایا را ایجاد نمیکند. استراتژی باید به مسئولیتهای مشخص، بودجه و شاخصهای قابلاندازهگیری تبدیل شود.
چالش های استراتژی سازمانی
یکی از چالشهای رایج، انتخاب استراتژی بر اساس فروش ظاهری بهجای سود و نقدینگی واقعی است. ممکن است ورود به بازار جدید فروش را بالا ببرد، اما دوره وصول مطالبات و نیاز به سرمایه در گردش را نیز افزایش دهد. به همین دلیل، جذابیت بازار باید در کنار توان مالی و اجرایی شرکت سنجیده شود.
چالش دیگر، تلاش برای انجام همزمان همه کارهاست. سازمانی که رشد سریع، کاهش هزینه و حفظ تمام فعالیتهای فعلی را بدون تعیین اولویت دنبال میکند، معمولاً در تخصیص منابع دچار تعارض میشود. مقاومت کارکنان در برابر تغییر، نبود داده قابلاعتماد و تغییر شرایط بازار نیز میتوانند اجرای استراتژی را دشوار کنند.
برای مدیریت این چالشها، مدیران بهتر است فرضهای اصلی تصمیم خود را ثبت کنند؛ مثلاً «ورود به بازار جدید فقط در صورتی انجام میشود که دوره وصول مطالبات از سقف تعیینشده فراتر نرود». این کار، بازنگری تصمیم را در آینده آسانتر میکند.
انواع استراتژی در سطح سازمان
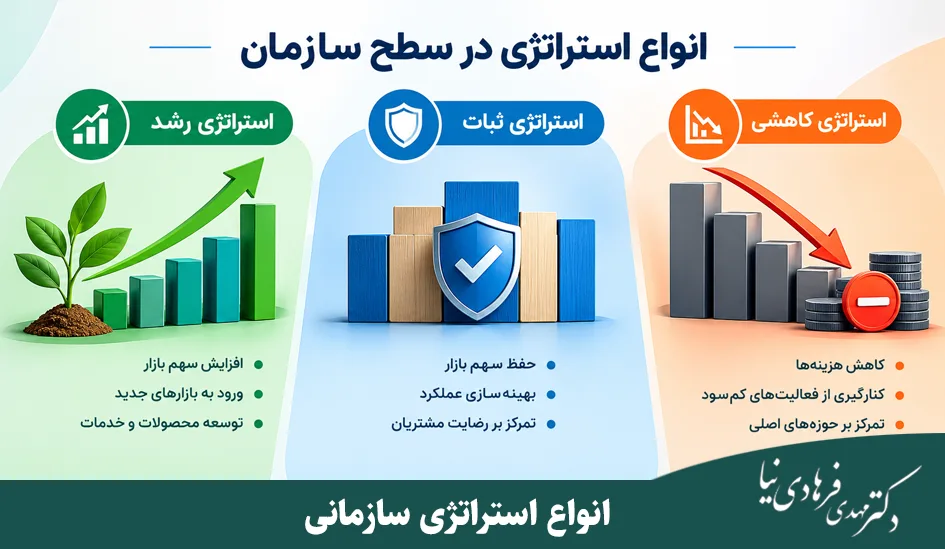
انواع استراتژی در سطح سازمان به تصمیمهای مهمی گفته میشود که مسیر کلی حرکت یک کسبوکار را مشخص میکنند. این استراتژیها تعیین میکنند سازمان در آینده چه رویکردی را برای توسعه، حفظ یا کاهش فعالیتهای خود در پیش بگیرد و منابع مالی و عملیاتی خود را چگونه مدیریت کند.
از آنجا که تصمیمگیری درباره این مسیرها نیازمند شناخت دقیق شرایط و توانایی هدایت تغییرات است، آشنایی با مفاهیم مرتبط با کوچینگ کسب و کار چیست میتواند برای مدیران و صاحبان کسبوکار مفید باشد. انتخاب هر یک از این استراتژیها به شرایط بازار، وضعیت مالی، ظرفیتهای سازمان و اهداف بلندمدت شرکت بستگی دارد.
۱. استراتژی رشد در سطح سازمان با ۴ مسیر اصلی
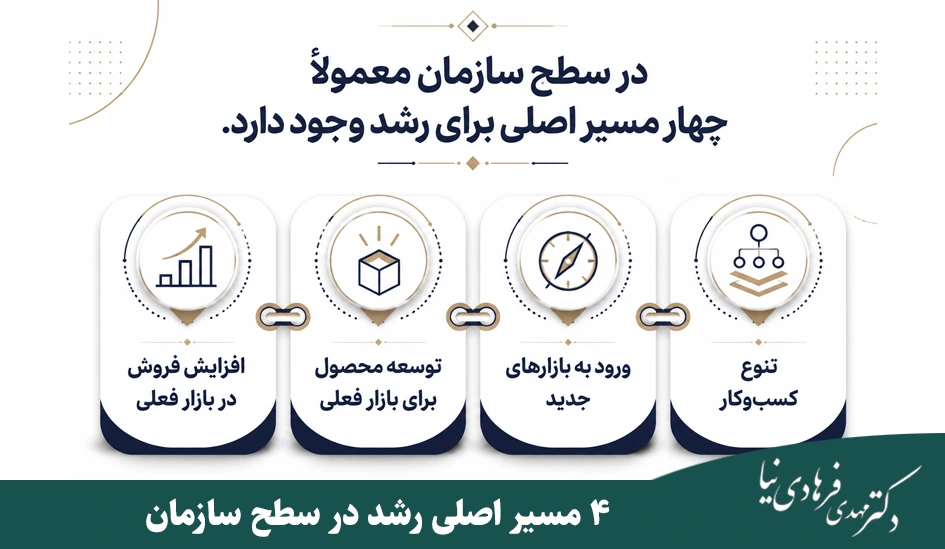
رشد استراتژی در سطح سازمان زمانی موفق است که فقط بر افزایش فروش تمرکز نکند، زیرا فروش بهتنهایی معیار مناسبی برای موفقیت نیست. مدیر باید همزمان سه شاخص مهم را تحلیل کند تا بتواند رشد واقعی و پایدار را تجربه کند:
- نرخ رشد فروش: میزان افزایش فروش در بازه زمانی مشخص که نشاندهنده سرعت رشد کسبوکار است.
- حاشیه سود: تفاوت بین قیمت فروش و هزینه تمامشده که نشان میدهد هر واحد فروش چقدر سودآوری دارد.
- نیاز به سرمایه در گردش: میزان نقدینگی موردنیاز برای تأمین هزینههای جاری و رشد که نشاندهنده فشار مالی است.
اگر فروش افزایش پیدا کند اما حاشیه سود کاهش یابد یا نیاز به نقدینگی بیش از حد بالا برود، رشد میتواند به فشار مالی تبدیل شود.
افزایش فروش؛ استراتژی اول سازمان
اولین و سادهترین مسیر رشد سازمانی، افزایش فروش در بازار فعلی است. در این حالت شرکت همان محصول فعلی را به همان بازار فعلی بیشتر میفروشد و تمرکز اصلی روی افزایش سهم بازار قرار دارد.
این مسیر معمولا کمهزینهترین روش رشد محسوب میشود، اما همچنان نیازمند بررسی ظرفیتهای عملیاتی و مالی شرکت است.
چرا افزایش فروش به تنهایی استراتژی رشد نیست؟
بسیاری از مدیران تصور میکنند که افزایش فروش بهمعنای رشد سازمان است و همین هدف را بهعنوان استراتژی اصلی خود تعیین میکنند. اما هر رشد فروشی به معنای افزایش سود یا بهبود وضعیت مالی نیست؛ زیرا ممکن است به افزایش فروش با کاهش حاشیه سود منجر گردد یا نیاز به سرمایهگذاری جدید در تجهیزات داشته باشد.
مثال شرکت تولیدکننده شیرآلات ساختمانی
فروش سالانه شرکت ۸۰ میلیارد تومان است و حاشیه سود ناخالص حدود ۳۰ درصد دارد؛ یعنی سالانه حدود ۲۴ میلیارد تومان سود ناخالص ایجاد میکند. اگر شرکت از طریق توسعه شبکه نمایندگی، فروش را ۲۰ درصد افزایش دهد، فروش به حدود ۹۶ میلیارد تومان میرسد و سود ناخالص به ۴۰ تا ۴۶ میلیارد تومان افزایش مییابد.
اما مدیر باید ظرفیت تولید را بررسی کند؛ زیرا اگر ظرفیت کارخانه ۸۵ میلیارد تومان باشد، فروش بیشتر نیازمند سرمایهگذاری جدید در تجهیزات است.

توسعه محصول برای بازار فعلی
دومین مسیر رشد از انواع استراتژی در سطح سازمان، توسعه محصول برای بازار فعلی است. در این حالت شرکت محصولات جدیدی به مشتریان فعلی خود ارائه میکند تا بتواند سهم بیشتری از سبد خرید آنها را به خود اختصاص دهد. مزیت اصلی این رویکرد این است که هزینه جذب مشتری جدید صفر میباشد؛ زیرا شبکه فروش و ارتباط با مشتریان قبلا صفر شده است.
مثال شرکت تولیدکننده لوازم نظافت صنعتی
فروش سالانه شرکت ۲۸ میلیارد تومان است و بیشتر فروش از طریق شرکتهای خدماتی و کارخانهها به دست میآید. اگر شرکت یک محصول جدید مانند دستگاههای شستشوی فشار قوی صنعتی به سبد محصولات خود اضافه کند، ۱۵ درصد به متوسط خرید مشتریان اضافه میشود.
در این حالت، فروش از ۲۸ میلیارد به حدود ۲۴ میلیارد تومان افزایش پیدا میکند. در این سناریو هزینه جذب مشتری جدید تقریبا صفر است، زیرا شبکه فروش قبلاً وجود دارد.
ورود به بازارهای جدید
سومین مسیر رشد استراتژی در سطح سازمان، ورود به بازارهای جدید است. گاهی بازار فعلی شرکت به مرحله اشباع نزدیک شده است و دیگر ظرفیتی برای رشد ندارد. در این شرایط رشد از طریق توسعه جغرافیایی یا تغییر نوع مشتریان اتفاق میافتد. این مسیر میتواند رشد قابلتوجهی ایجاد کند، اما نیازمند سرمایه بیشتری است و ریسکهای خاص خود را دارد.
مثال شرکت تولیدکننده تجهیزات گلخانهای
فروش سالانه شرکت حدود ۲۲ میلیارد تومان است و بیشتر مشتریان در چند استان کشاورزی کشور هستند. اگر شرکت وارد بازار پروژههای گلخانهای در کشورهای آسیای مرکزی شود، حجم هر پروژه بین ۲ تا ۸ میلیارد تومان است.
یعنی فقط با اجرای سه پروژه صادراتی، فروش شرکت بیش از ۴۰ درصد افزایش پیدا میکند. اما این نوع رشد نیازمند سرمایه در گردش بیشتری است، زیرا اگر اجرای هر پروژه به ۳ میلیارد تومان سرمایه اولیه نیاز داشته باشد، شرکت برای سه پروژه حداقل به ۹ میلیارد تومان نقدینگی نیاز دارد.
تنوع کسبوکار
چهارمین و آخرین مسیر رشد سازمانی، تنوع کسبوکار است. در این حالت شرکت وارد حوزه فعالیت جدیدی میشود که ممکن است ارتباطی با فعالیت قبلی آن نداشته باشد. این مسیر پرریسکترین نوع رشد است، زیرا شرکت تجربه عملیاتی کمتری در حوزه جدید دارد و باید از صفر شروع کند.
مثال شرکت تولیدکننده قطعات ماشینآلات کشاورزی
فروش سالانه شرکت ۸۰ میلیارد تومان و حاشیه سود خالص حدود ۲۰ درصد است. مدیر تصمیم میگیرد خط مونتاژ تراکتورهای سبک راهاندازی کند که سرمایهگذاری مورد نیاز حدود ۴۲ میلیارد تومان است.
اگر این خط تولید سالانه ۲۵ دستگاه تراکتور با متوسط قیمت ۸۸۰ میلیون تومان بفروشد، فروش جدید حدود ۲۲ میلیارد تومان ایجاد میکند. اما اگر حاشیه سود این محصول فقط ۷ درصد باشد، سود خالص حدود ۱.۵ میلیارد تومان خواهد بود.
۲. استراتژی ثبات؛ استراتژی کاربردی در سطح سازمان
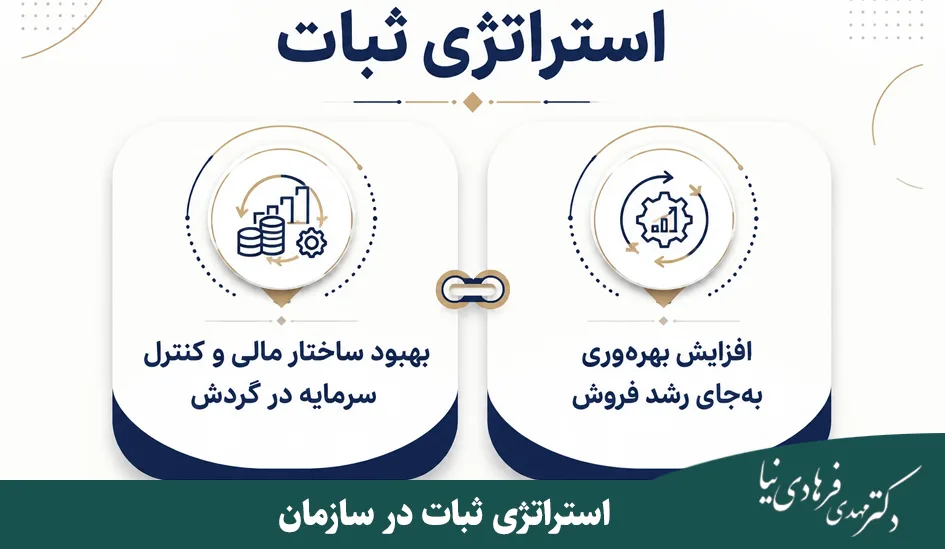
بسیاری از مدیران تصور میکنند تنها مسیر منطقی، رشد مداوم است؛ اما در مدیریت واقعی کسبوکار، گاهی رشد سریع باعث افزایش فشار عملیاتی و مالی میشود. در چنین شرایطی، منطقیترین تصمیم این است که سازمان برای مدتی وارد فاز ثبات شود تا بتواند ساختار خود را تثبیت کند. در ادامه با مفهوم استراتژی ثبات و کاربردهای آن در سطوح استراتژی در سازمان آشنا میشوید.
مفهوم استراتژی ثبات
استراتژی ثبات به این معناست که شرکت بهجای افزایش سریع فروش، تمرکز خود را روی حفظ سطح فعلی فعالیت، کنترل هزینهها و بهبود کارایی میگذارد. در این استراتژی هدف اصلی افزایش سودآوری از طریق بهبود عملکرد داخلی است، نه افزایش حجم بازار. به عبارت دیگر، بهجای افزایش حجم فعالیت، تمرکز روی افزایش کارایی قرار میگیرد.
بهبود ساختار مالی و کنترل سرمایه در گردش
یکی از مهمترین اقدامات در استراتژی ثبات، بهبود ساختار مالی و کنترل سرمایه در گردش است. بسیاری از شرکتها در مسیر رشد، سرمایه در گردش خود را افزایش میدهند و با مشکل نقدینگی مواجه میشوند. در این شرایط، مدیر باید بهجای تمرکز بر افزایش فروش، ساختار مالی را متعادل کند و منابع نقدی را آزاد سازد.
مثال شرکت تولیدکننده قطعات آلومینیومی
فروش شرکت در سه سال گذشته از ۱۰ میلیارد تومان به ۳۲ میلیارد تومان رسیده است، اما بررسی ساختار مالی تصویر متفاوتی نشان میدهد:
- حاشیه سود ناخالص از ۴۵ درصد به ۲۵ درصد کاهش پیدا کرده است.
- موجودی مواد اولیه از ۲ میلیارد تومان به ۱۴ میلیارد تومان رسیده و مطالبات از مشتریان به ۳۰ میلیارد تومان افزایش یافته است.
- اگر فروش ۳۲ میلیارد تومان باشد و دوره وصول مطالبات ۶۰ روز باشد، تقریباً ۱۰ تا ۴۵ میلیارد تومان از سرمایه شرکت در حسابهای دریافتنی قفل میشود.
- اگر فقط دوره وصول مطالبات ۱۰ روز کاهش پیدا کند، حدود ۹ میلیارد تومان نقدینگی آزاد میشود.
مدیری که استراتژی ثبات را انتخاب میکند، سه اقدام مشخص انجام میدهد:
- کاهش دوره وصول مطالبات از ۶۰ روز به ۴۵ روز
- کاهش موجودی انبار از ۱۴ میلیارد به ۸ میلیارد تومان
- افزایش حاشیه سود از طریق اصلاح قیمت فروش
افزایش بهرهوری بهجای رشد فروش
در استراتژی ثبات، یکی از رویکردهای مهم این است که بهجای تمرکز بر افزایش فروش، بهرهوری عملیات افزایش داده شود. این کار باعث میشود که هر واحد صرفهجویی در هزینه به طور مستقیم به سود خالص شرکت اضافه شود.
مثال شرکت پخش مواد غذایی
فروش سالانه شرکت ۱۴۰ میلیارد تومان است و حاشیه سود خالص آن فقط ۲ درصد است؛ یعنی سود خالص سالانه حدود ۲.۸ میلیارد تومان میباشد. مدیر قصد دارد فروش را به ۱۸۰ میلیارد تومان برساند، اما هزینههای لجستیک و توزیع حدود ۲۰ میلیارد تومان در سال است.
اگر شرکت بتواند با بهینهسازی مسیرهای توزیع فقط ۱۰ درصد از هزینه لجستیک را کاهش دهد، حدود ۲ میلیارد تومان صرفهجویی ایجاد میشود که معادل سود حاصل از حدود ۲۲ میلیارد تومان فروش جدید است.
۳. استراتژی کاهشی در سازمان
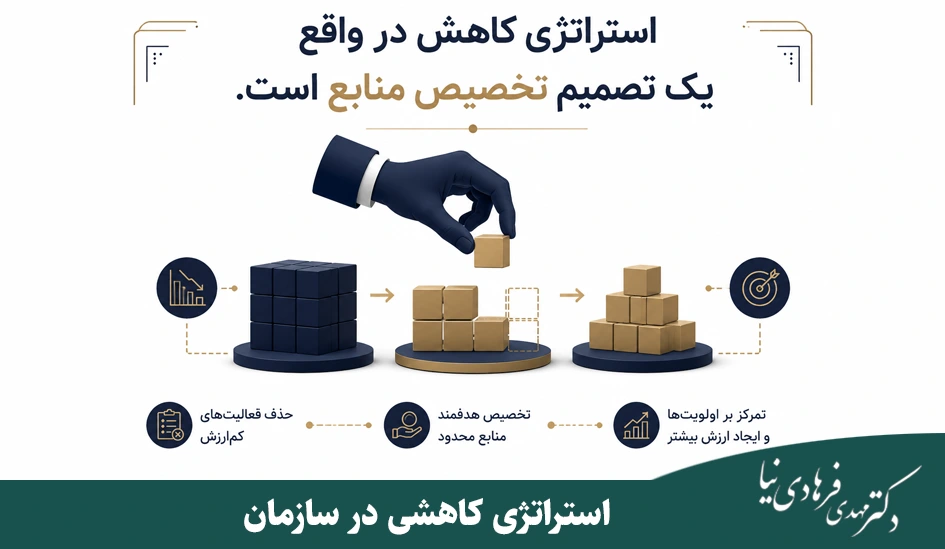
در میان انواع استراتژی در سطح سازمان، استراتژی کاهشی معمولا کمتر مورد توجه مدیران قرار میگیرد، زیرا بسیاری از آنها تصور میکنند کوچک کردن فعالیتها نشانه ضعف سازمان است. در ادامه با مفهوم استراتژی کاهشی و کاربردهای آن در انواع استراتژی بر اساس لایهی سازمانی آشنا میشوید.
مفهوم استراتژی کاهشی
استراتژی کاهشی زمانی استفاده میشود که بخشی از فعالیتهای شرکت سودآوری کافی ندارد، منابع مالی سازمان را مصرف میکند یا باعث کاهش کارایی کل مجموعه میشود. در این شرایط هدف مدیر افزایش سودآوری از طریق حذف یا کوچک کردن فعالیتهای کمبازده است. استراتژی کاهشی در واقع یک تصمیم تخصیص منابع است که در آن مدیر تصمیم میگیرد منابع محدود سازمان را از فعالیتهای کمبازده خارج کند و به فعالیتهای سودآورتر اختصاص دهد.
حذف محصولات کمبازده
یکی از رایجترین مصادیق استراتژی کاهشی، حذف محصولات یا خطوط تولیدی است که سودآوری مناسبی ندارند و منابع شرکت را مصرف میکنند. در بسیاری از موارد، شرکتها محصولاتی دارند که فروش آنها در ظاهر قابلقبول است، اما پس از محاسبه دقیق هزینهها، مشخص میشود که سودآوری واقعی آنها نزدیک به صفر میباشد.
مثال شرکت تولیدکننده تجهیزات آشپزخانه صنعتی
فروش سالانه شرکت ۸۶ میلیارد تومان است که از سه خط محصول ایجاد میشود:
- تجهیزات پخت صنعتی با ۵۲ میلیارد تومان فروش و حاشیه سود ۴۵ درصد
- تجهیزات سرمایشی با ۱۸ میلیارد تومان فروش و حاشیه سود ۵۰ درصد
- و تجهیزات شستوشو با ۱۵ میلیارد تومان فروش و حاشیه سود ۱۰ درصد
- تجهیزات پخت: ۲۳.۴ میلیارد تومان سود ناخالص
- تجهیزات سرمایشی: ۹ میلیارد تومان سود ناخالص
- تجهیزات شستوشو: ۱.۵ میلیارد تومان سود ناخالص
در نتیجه، خط شستوشو ۲۰٪ ظرفیت تولید را اشغال کرده و سود واقعی آن نزدیک به صفر است. حذف این خط و اختصاص ظرفیت آزاد شده به تولید تجهیزات پخت، با افزایش فقط ۱۰ میلیارد تومان فروش، حدود ۲ میلیارد تومان سود ناخالص جدید ایجاد میکند.
تمرکز بر پروژههای سودآور
در برخی کسبوکارها مانند شرکتهای پیمانکاری، تنوع پروژهها ممکن است باعث شود شرکت منابع خود را بین پروژههای کمسود و پرسود تقسیم کند و در نتیجه بازده کلی کاهش یابد. استراتژی کاهشی در این شرایط به معنای خروج از پروژههای کمبازده و تمرکز کامل بر پروژههای سودآورتر است.
مثال شرکت پیمانکاری تاسیسات
فروش سالانه شرکت ۱۲۰ میلیارد تومان است و پروژهها در دو بخش مختلف اجرا میشوند:
- پروژههای صنعتی بزرگ با متوسط ارزش ۴۰ تا ۸۰ میلیارد تومان
- پروژههای ساختمانی کوچک با متوسط ارزش ۴ تا ۱۰ میلیارد تومان
- حاشیه سود پروژههای صنعتی: ۲۰ درصد
- حاشیه سود پروژههای ساختمانی کوچک: ۷ درصد
- فروش سالانه پروژههای ساختمانی کوچک: ۲۰ میلیارد تومان
- سود این بخش: ۱.۴ میلیارد تومان
اگر شرکت تمرکز خود را فقط روی پروژههای صنعتی بگذارد و بتواند ۳۰ میلیارد تومان پروژه صنعتی جدید بگیرد، با حاشیه سود ۲۰ درصد سود آن حدود ۶ میلیارد تومان خواهد بود.
خروج از بازارهای کمبازده
استراتژی کاهشی گاهی در سطح ساختار سازمان نیز اتفاق میافتد و شرکت ممکن است در چندین بازار یا منطقه جغرافیایی فعال باشد که برخی از آنها بازدهی مناسبی ندارند.
این بازارها معمولا هزینههای بالایی به سازمان تحمیل میکنند و سودآوری ناچیزی دارند. خروج از این بازارها میتواند هزینههای عملیاتی را کاهش دهد و منابع مالی را برای سرمایهگذاری در بازارهای سودآورتر آزاد کند.
مثال شرکت پخش دارویی
یک شرکت پخش دارویی شبکه توزیع خود را در ۲۴ استان فعال کرده است، اما بررسی عملکرد نشان میدهد سه استان فقط ۷ درصد از فروش شرکت را ایجاد میکنند؛ در حالی که ۱۸ درصد از هزینه لجستیک مصرف میشود.
فروش این سه استان حدود ۱۰ میلیارد تومان است و هزینه توزیع آنها ۲ میلیارد تومان میباشد. در چنین شرایطی خروج از این بازارها میتواند هزینه لجستیک را کاهش دهد و منابع مالی شرکت را آزاد کند.
مراحل طراحی و اجرای استراتژی سازمانی
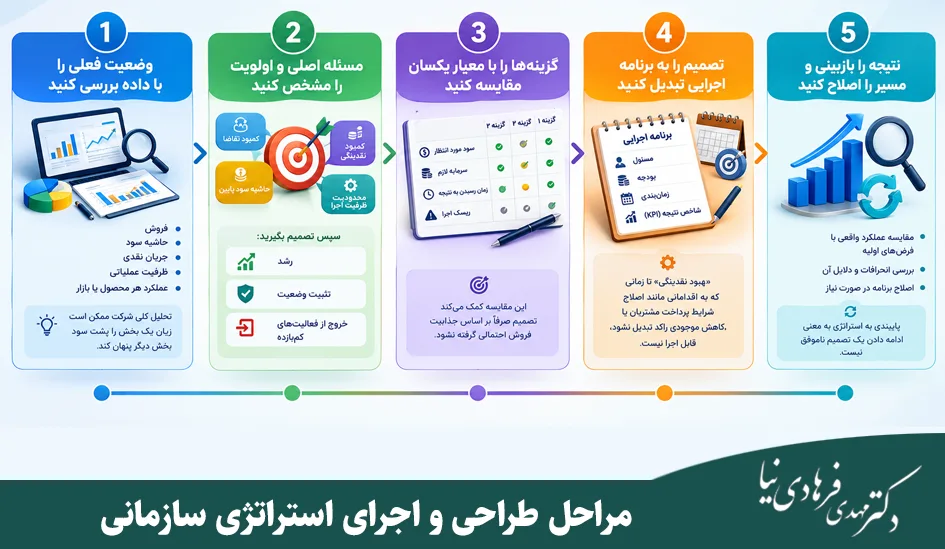
۱. وضعیت فعلی را با داده بررسی کنید
پیش از انتخاب مسیر، فروش، حاشیه سود، جریان نقدی، ظرفیت عملیاتی و عملکرد هر محصول یا بازار را جداگانه بررسی کنید. تحلیل کلی شرکت ممکن است زیان یک بخش را پشت سود بخش دیگر پنهان کند.
۲. مسئله اصلی و اولویت را مشخص کنید
ببینید محدودیت اصلی سازمان چیست: کمبود تقاضا، حاشیه سود پایین، کمبود نقدینگی یا محدودیت ظرفیت اجرا؟ سپس تصمیم بگیرید اولویت دوره پیش رو رشد، تثبیت وضعیت یا خروج از فعالیتهای کمبازده است.
۳. گزینهها را با معیار یکسان مقایسه کنید
برای هر گزینه، سود مورد انتظار، سرمایه لازم، زمان رسیدن به نتیجه و ریسک اجرا را برآورد کنید. این مقایسه کمک میکند تصمیم صرفاً بر اساس جذابیت فروش احتمالی گرفته نشود.
۴. تصمیم را به برنامه اجرایی تبدیل کنید
برای هر اقدام، مسئول، بودجه، زمانبندی و شاخص نتیجه تعیین کنید. «بهبود نقدینگی» تا زمانی که به اقداماتی مانند اصلاح شرایط پرداخت مشتریان یا کاهش موجودی راکد تبدیل نشود، قابل اجرا نیست.
۵. نتیجه را بازبینی و مسیر را اصلاح کنید
در بازههای منظم، عملکرد واقعی را با فرضهای اولیه مقایسه کنید. اگر هزینه ورود به بازار جدید بیشتر از پیشبینی شد یا حاشیه سود کاهش یافت، برنامه باید قابل اصلاح باشد؛ پایبندی به استراتژی به معنی ادامه دادن یک تصمیم ناموفق نیست.
فرهنگ سازمانی در موفقیت استراتژی سازمان چه نقشی دارد؟
فرهنگ سازمانی تعیین میکند کارکنان در عمل چگونه تصمیم بگیرند؛ بهویژه زمانی که مدیر در کنار آنها نیست. اگر استراتژی شرکت بر سودآوری و کنترل نقدینگی متمرکز باشد، اما تیم فروش فقط بر اساس مبلغ قرارداد پاداش بگیرد، ممکن است قراردادهای بزرگ با حاشیه سود پایین یا وصول دشوار را در اولویت بگذارد. در این وضعیت، فرهنگ و نظام پاداش با استراتژی همسو نیستند.
برای همسو کردن فرهنگ با استراتژی، مدیر باید دلیل انتخاب مسیر جدید را توضیح دهد، رفتارهای مورد انتظار را مشخص کند و معیار ارزیابی تیمها را با همان مسیر تنظیم کند. اگر اولویت سازمان «رشد سودآور» است، کیفیت فروش و وصول مطالبات نیز باید در کنار مبلغ فروش دیده شوند.
نمونه استراتژی سازمانی در شرکتهای بزرگ
برای فهم استراتژی شرکتهای بزرگ، بهتر است بهجای جستوجوی یک شعار، به الگوی تصمیمهای آنها نگاه کنیم: در چه حوزههایی سرمایهگذاری میکنند، کدام فعالیتها را محدود میکنند و منابع خود را به چه مزیتی اختصاص میدهند؟
برای مثال، یک شرکت بزرگ تولیدکننده لوازم خانگی را در نظر بگیرید که همزمان چند برند، خط تولید و بازار صادراتی دارد. اگر بررسی عملکرد نشان دهد دو گروه محصول بیشترین سود و مزیت رقابتی را ایجاد میکنند، شرکت ممکن است توسعه همان گروهها را در اولویت بگذارد، تولید محصولات کمبازده را کاهش دهد و ورود به بازارهای جدید را تا بهبود ظرفیت خدمات پس از فروش به تعویق بیندازد.
این یک مثال فرضی از ترکیب تصمیمهای رشد، ثبات و کاهش در سطح یک سازمان بزرگ است. نکته کاربردی آن این است که یک سازمان الزاماً برای تمام بخشهای خود یک نسخه یکسان نمیپیچد؛ ممکن است در یک حوزه رشد کند، در حوزهای دیگر به ثبات برسد و از فعالیتی کمبازده خارج شود.
نکات مهم اجرای استراتژی سازمانی
برای اینکه استراتژی از مرحله تدوین فراتر برود، این چند نکته را در اجرا جدی بگیرید:
- تعداد اولویتها را محدود کنید. چند اقدام مهم با منابع کافی، معمولاً از فهرستی بلند از پروژههای نیمهتمام نتیجه بهتری میدهد.
- شاخصها را متناسب با نوع استراتژی انتخاب کنید. برای رشد، سودآوری و نیاز به سرمایه در گردش را کنار فروش بسنجید؛ برای ثبات، بهرهوری و جریان نقدی را دنبال کنید؛ برای استراتژی کاهشی، اثر خروج از فعالیتها بر سود و ظرفیت آزادشده را بررسی کنید.
- وابستگی واحدها را از ابتدا مشخص کنید. تصمیم فروش برای ورود به بازار جدید، بدون آمادگی تولید، مالی و خدمات پس از فروش ممکن است به افت کیفیت یا فشار نقدینگی منجر شود.
- برای توقف یا تغییر مسیر معیار داشته باشید. از ابتدا تعیین کنید تحت چه شرایطی یک پروژه ادامه مییابد، اصلاح میشود یا متوقف خواهد شد.

نتیجه گیری؛ بهترین نوع استراتژی در سطح سازمان کدام است؟
انواع استراتژی در سطح سازمان شامل رشد، ثبات و کاهشی است که بر اساس شرایط و اهداف کسبوکار انتخاب میشوند. استراتژی رشد بر افزایش سودآوری و توسعه تمرکز دارد، در حالی که استراتژی ثبات با کنترل هزینهها و بهبود بهرهوری، زمینه رشد پایدار را فراهم میکند. استراتژی کاهشی نیز با حذف فعالیتهای کمبازده، منابع را به بخشهای سودآور اختصاص میدهد. انتخاب بهترین استراتژی به تحلیل دقیق وضعیت سازمان، بازار و منابع مالی بستگی دارد. برای یادگیری کاربردی این مفاهیم، دورههای دکتر فرهادی نیا میتواند تاثیرگذاری بسیاری در رشد کسبکار شما داشته باشد.
سوالات متداول درباره استراتژی سازمانی
تفاوت اصلی بین استراتژی رشد و استراتژی ثبات چیست؟
در استراتژی رشد، هدف اصلی افزایش فروش و سهم بازار است، در حالی که در استراتژی ثبات، هدف بهبود کارایی داخلی، کنترل هزینهها و افزایش سودآوری بدون افزایش قابلتوجه فروش است.
چگونه تشخیص دهیم کدام نوع از انواع استراتژی در سطح سازمان برای شرکت ما مناسب است؟
انتخاب استراتژی مناسب نیازمند تحلیل سه عامل اصلی وضعیت مالی شرکت، ظرفیت عملیاتی و شرایط بازار است. اگر این سه عامل در وضعیت مطلوبی قرار دارند، استراتژی رشد گزینه مناسبی میباشد و اگر فشار مالی یا عملیاتی وجود دارد، استراتژی ثبات یا کاهشی اولویت دارد.
آیا استراتژی کاهشی به معنای شکست سازمان است؟
خیر، استراتژی کاهشی به معنای شکست نیست. در بسیاری از موارد، این استراتژی یک تصمیم هوشمندانه برای تخصیص مجدد منابع به حوزههای سودآورتر است.
منبع: pipedrive.com


ما هم در مجموعهمان مدتی با افزایش فروش ولی کمبود نقدینگی مواجه بودیم. بعداً مشخص شد بخش زیادی از مشکل مربوط به شرایط پرداخت مشتریان است. توضیح مقاله درباره استراتژی ثبات دقیقاً به چنین شرایطی نزدیک بود.
به نظرم یکی از اشتباهات رایج مدیران همین تلاش برای انجام همزمان همه کارهاست. تجربه خودم هم نشان داده وقتی چند پروژه را بدون اولویت شروع میکنیم، معمولاً هیچکدام آنطور که باید جلو نمیرود.
مقاله از این نظر خوب بود که فقط درباره استراتژی رشد صحبت نکرده و استراتژی ثبات و کاهشی را هم جدی گرفته. به نظرم برای کسبوکارهای درگیر نقدینگی، این نگاه واقعبینانهتر است.