

بودجه مالی چیست؟ راهنمای بودجهبندی استراتژیک برای مدیران

بودجه مالی برنامهای برای پیشبینی درآمدها، هزینهها، جریان نقدی و نیازهای مالی یک کسبوکار در یک دوره مشخص است که به مدیران کمک میکند منابع را هدفمند تخصیص دهند و تصمیمهای مالی دقیقتری بگیرند.
اگر صاحب کسب و کار هستید یا می خواهید به خوبی درک کنید که اصول بودجه مالی چیست، می توانید با تهیه دوره شوالیه دکتر فرهادی نیا، در کمترین زمان به تسلط کافی برسید.
|
شاخص مقایسه |
بودجه مالی |
|
تمرکز اصلی |
نقدینگی، سرمایهگذاری و مخارج سرمایهای و ساختار مالی |
| هدف |
برنامهریزی منابع مالی و کنترل وضعیت نقدینگی و تأمین مالی |
|
خروجی اصلی |
بودجه نقدی، صورت جریان وجوه نقد و صورتهای مالی پیشبینیشده |
| انعطافپذیری |
چارچوب کنترلی مشخصتری دارد و تغییرات آن بر اساس سیاست سازمان انجام میشود |
|
مخاطب |
مدیرعامل، مدیر مالی، هیئتمدیره و سایر تصمیمگیرندگان ارشد |
بودجه مالی چیست؟
بودجه مالی (به انگلیسی Financial Budget)، برنامهای برای پیشبینی درآمدها، هزینهها، جریان نقدی و نیازهای مالی یک کسبوکار در یک دوره مشخص است که به مدیران کمک میکند منابع را هدفمند تخصیص دهند و تصمیمهای مالی دقیقتری بگیرند.
برخلاف نگاه سنتی که بودجهبندی را یک فرایند حسابداری برای ثبت ارقام میداند، بودجه مالی در مدیریت مدرن، یک ابزار کنترل استراتژیک است؛ این سند مشخص میکند که کسبوکار در طول یک دوره مالی (یکساله، فصلی یا ماهانه) چگونه و از چه منابعی سرمایه جذب میکند، چگونه وجه نقد خود را مدیریت مینماید و نحوه تخصیص سرمایه به پروژهها یا داراییهای جدید به چه صورت خواهد بود.

اجزای اصلی تشکیلدهنده بودجهبندی مالی
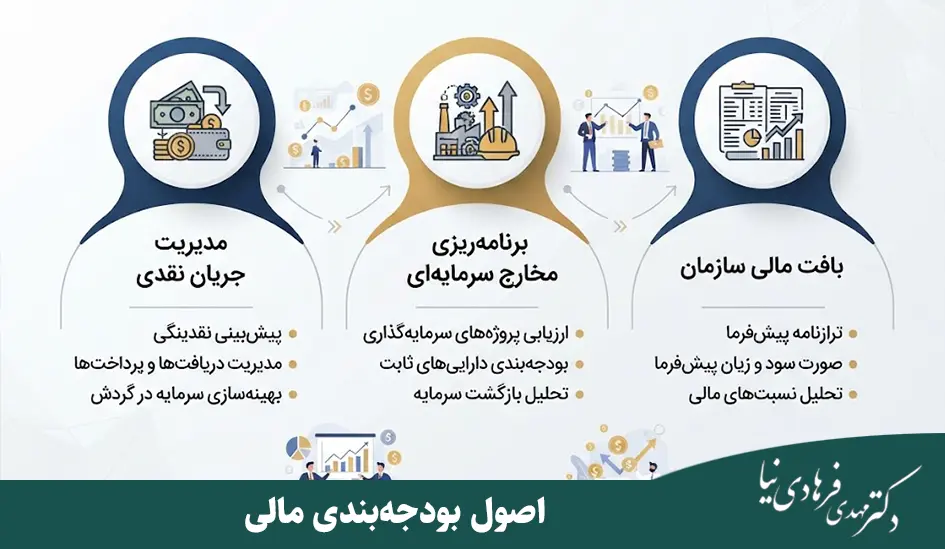
برای اینکه یک سیستم شرکتی به درستترین شکل ممکن و بهترین روش برنامه ریزی مالی عمل کند، بودجه مالی باید سه ضلع یا بعد اصلی داشته باشد؛ اگر مدیری تنها روی یک بعد (مثلا فروش یا هزینههای جاری) تمرکز کند و از ابعاد دیگر غافل شود، سازمان با وجود سودآوری روی کاغذ، در عمل دچار فلج نقدینگی یا توقف توسعه خواهد شد. این ابعاد سهگانه عبارتاند از:
مدیریت جریان نقدی (Cash Flow Management)
پیشبینی دقیق ورود و خروج وجه نقد در بازههای زمانی مشخص (ماهانه، هفتگی یا حتی روزانه) شریان حیاتی بودجه مالی محسوب می شود. اما هدف اصلی کش فلو چیست و چه کاربردی دارد؟ این بخش، تضمین نقدینگی کافی برای پوشش هزینههای جاری (مانند حقوق، اجاره، تامین مواد اولیه و سررسید بدهیها) در تمامی روزهای سال را به عهده دارد.
حتی سودآورترین کسبوکارها نیز اگر زمانبندی ورودی و خروجی پول نقد خود را کنترل نکنند، در پرداخت هزینههای روزمره توقف کرده و دچار فلج مالی خواهند شد.
برنامهریزی مخارج سرمایهای (Capital Expenditure – CapEx)
برنامهریزی مخارج سرمایهای، به اختصاص دادن حسابشده سرمایه هدفمند برای خرید، ارتقا یا نگهداری داراییهای ثابت و بلندمدت(نظیر ماشینآلات، املاک و زیرساختهای فناوری)میپردازد. اهمیت حیاتی این بخش در آن است که تصمیمات CapEx به خروج حجم سنگینی از وجه نقد نیاز دارند و خروجی ناآگاهانه آنها، میتواند نقدینگی عملیاتی شرکت را بلعیده و بازگشت سرمایه را دچار بحران کند.
تصویر بافت مالی سازمان (Pro Forma Financial Statements)
تصویر بافت مالی سازمان، با ترکیب دادههای بودجه عملیاتی و بودجه نقدی، صورتهای مالی آینده سازمان شامل ترازنامه و صورت سود و زیان برآوردی را برای پایان دوره مالی ترسیم میکند؛ اهمیت حیاتی این بخش، در آن است که به مدیران ارشد و هیئتمدیره نشان میدهد اجرای بودجه در نهایت چه تغییری در نسبت بدهیها، ساختار سرمایه و ارزش داراییها ایجاد میکند تا مشخص شود استراتژی فعلی سازمان، به سمت و سوی درست خواهد رفت.
تفاوت بودجه بندی مالی با سایر مفاهیم
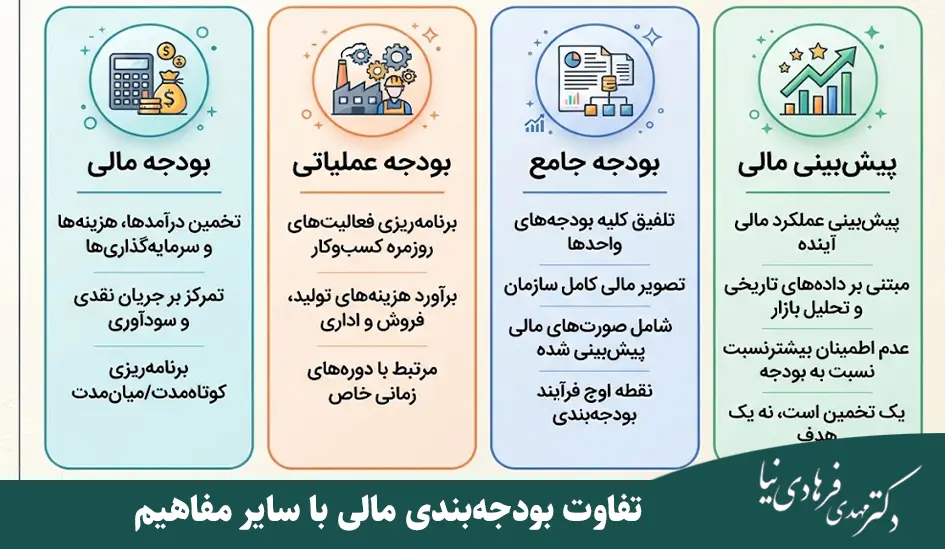
یکی از بزرگترین چالشهای مدیران و فعالان اقتصادی، اشتباه گرفتن مفاهیم و درهمآمیختن تعاریف مفهوم بودجه مالی با اصطلاحات مشابهی نظیر بودجه عملیاتی، پیشبینی مالی یا بودجه جامع است. عدم درک دقیق این تفاوتها، باعث میشود ابزارهای مالی در جای درست خود به کار گرفته نشوند. در ادامه، مرزهای مفهومی این ابزارها را بهدقت تفکیک میکنیم.
| شاخص مقایسه | بودجه مالی | بودجه عملیاتی | بودجه جامع | پیشبینی مالی |
|---|---|---|---|---|
| تعریف به زبان ساده | برنامه مدیریت نقدینگی، هزینههای سرمایهای و ساختار مالی | برنامه پیشبینی درآمدها، فروش و هزینههای جاری کسبوکار | سند کلی و بالادستی شامل تمام بودجههای سازمان | تخمین مسیر آینده مالی بر اساس واقعیتها و دادههای فعلی |
| تمرکز اصلی | جریان وجوه نقد (Cash Flow) و داراییهای ثابت (CapEx) | سودآوری عملیاتی، فروش و هزینههای روزمره (OpEx) | هماهنگی کلان بین تمام بخشهای عملیاتی و مالی | برآورد پویای تغییرات بازار و اصلاح سناریوها |
| خروجی اصلی | بودجه نقدی و صورتهای مالی پروفرما | صورت سود و زیان برآوردی و جدول هزینههای جاری | بسته کامل برنامه مالی سالانه سازمان | گزارشهای تحلیلی از روندهای مالی آینده |
| میزان انعطافپذیری | تکلیفی و کنترلی (کم) | عملیاتی (متوسط) | سند استراتژیک (کم) | تحلیلی و پویا (بالا) |
| نقش مدیریتی | جلوگیری از بحران نقدینگی و فلج مالی | مدیریت هزینهها و تحقق اهداف سودآوری | ایجاد جهتگیری یکپارچه در کل سازمان | قطبنمای تصمیمگیری در شرایط عدم قطعیت |
تفاوت بودجه مالی و بودجه عملیاتی چیست؟
بودجه عملیاتی به فعالیتهای روزمره، جاری و درآمد محور شرکت یعنی برآورد میزان فروش، هزینههای تولید، هزینههای بازاریابی و اداری برای دستیابی به سود عملیاتی میپردازد؛ اما بودجه مالی، مشخص میکند که برای پشتیبانی از همان فعالیتهای عملیاتی، چه میزان وجه نقد (Cash Flow) نیاز است و هزینههای سرمایهای روی داراییهای ثابت، چگونه تامین میشوند.
به زبانی ساده تر، بودجه عملیاتی نشان میدهد که شرکت چقدر سودآور خواهد بود، اما بودجه مالی تضمین میکند که شرکت در مسیر این سودآوری، دچار کمبود نقدینگی و فلج مالی نشود.
تفاوت بودجه مالی با بودجه جامع چیست؟
بودجه جامع مشخص میکند که تمامی دپارتمانها (از تولید و فروش تا منابع انسانی و بازاریابی) چه اهداف و هزینههایی خواهند داشت. در مقابل، بودجه مالی، تمرکز خود را معطوف به تامین نقدینگی، مدیریت هزینههای سرمایهای (CapEx) و ساختار داراییها و بدهیهای کل سازمان میکند تا پشتیبان مالی اجرای کامل آن بودجه جامع باشد.
به زبانی سادهتر بودجه جامع، کل معماری و نقشه ساختمان کسبوکاراست اما بودجه مالی، سیستم لولهکشی و برقرسانی آن را تامین می کند که جریان حیات و امکانپذیریِ ساخت آن نقشه می باشد.
بودجه مالی چه تفاوتی با پیشبینی مالی دارد؟
بودجه مالی مشخص میکند که سازمان برای دستیابی به اهداف یکساله خود دقیقا به چه میزان وجه نقد نیاز دارد، منابع مالی چگونه تخصیص مییابند و حد مجاز هزینهها چقدر است. همچنین، بودجه مالی به عنوان یک سند ملاک، معیار ارزیابی عملکرد واقعی واحدها قرار میگیرد، در حالی که پیشبینی مالی سندی پویاست که متناسب با تغییرات بازار بهطور مداوم بهروزرسانی میشود تا انحرافات مسیر را نشان دهد.
به زبانی سادهتر، بودجه مالی نقشه راه و هدف مصوب سازمان را مشخص کرده و پیشبینی مالی، قطبنمایی است که موقعیت واقعی شما را در طول مسیر و احتمال رسیدن به آن هدف را برآورد میکند.
چرا تدوین بودجه مالی برای بقای کسبوکار حیاتی است؟
بسیاری از کسبوکارها، در ظاهر سودآور هستند اما ناگهان با بحران شدید نقدینگی روبهرو شده و تا مرز توقف کامل پیش میروند؛ علت اصلی این اتفاق، این است که نگاه تکبعدی به سود، نقدینگی و ساختار مالی دارند و دقیق نمی دانند مسائل مهمی مانند نقطه سر به سر مالی چیست و چه اهمیتی دارد؟ تدوین بودجه مالی دقیقا همان ابزاری است که مرز میان بقا و سقوط سازمان را تعیین میکند.
- پیشگیری از فلج نقدینگی و ورشکستگی: بودجه مالی با پیشبینی زمان دقیق ورودی و خروجی پول، تضمین میکند که سازمان در هیچ نقطهای از سال برای پرداخت حقوق، اجاره، تأمین مواد اولیه یا تسویه بدهیها دچار کسری نقدینگی نمیشود.
- کنترل و اهرمسازی هزینههای سرمایهای: بودجه مالی به مدیران نشان میدهد چه زمانی و با چه نرخ بازگشت سرمایهای، مجاز به اجرای پروژههای توسعهای هستند تا سرمایه در گردش شرکت آسیب نبیند.
- تعیین دقیق نقطه سربه سر مالی: بودجه مالی مشخص میکند کسبوکار حداقل به چه سطحی از درآمد نیاز دارد تا علاوه بر هزینههای جاری، از پس هزینههای ثابت مالی و اقساط تسهیلات برآید و خطر صدمه به ساختار مالی سازمان شفاف شود.
- ایجاد قابلیت جذب سرمایه و اخذ تسهیلات: بانکها، موسسات مالی و سرمایهگذاران هوشمند هرگز بر اساس ادعا یا آمارهای گذشته سرمایهگذاری نمیکنند. ارائه صورتهای مالی پیشبینیشده در قالب بودجه مالی، اثبات میکند که سازمان دارای انضباط مالی و برنامه دقیق برای سودآوری است.
- بهینهسازی ساختار سرمایه و بدهیها: بودجه مالی به مدیر ارشد و هیئتمدیره دید شفافی میدهد که ترکیب بدهیها و حقوق صاحبان سهام به چه سمت حرکت میکند تا بدهیهای سنگین، ارزش کل کسبوکار را تحت شعاع قرار ندهد.
مراحل گامبهگام تهیه و تنظیم بودجه مالی در سازمان
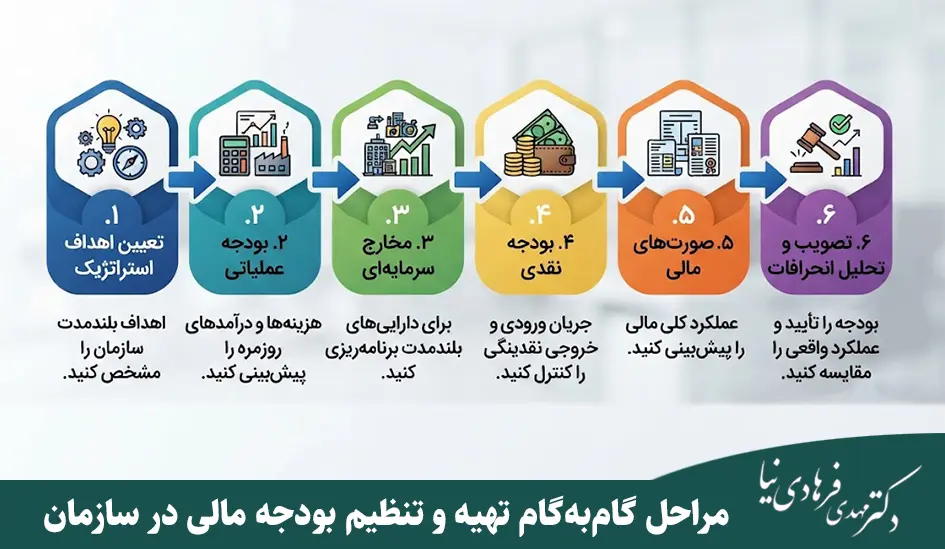
تدوین یک بودجه مالی کارآمد، اقدامی یکباره یا یک پیشبینی ساده روی کاغذ نیست؛ بلکه فرایندی نظاممند، پویا و مبتنی بر داده است که حیات مالی سازمان را تضمین میکند. برای تدوین یک بودجه مالی جامع و قابل اتکا، سازمانها باید این ۶ گام کلیدی را به ترتیب طی کنند:
۱. تعیین اهداف استراتژیک و مفروضات کلان مالی
پیش از انجام هرگونه محاسبات عددی، هیئتمدیره و مدیرعامل باید اهداف کلان سازمان برای سال مالی آینده (مانند میزان رشد فروش، نرخ سودآوری مورد انتظار یا ورود به بازارهای جدید) را مشخص کنند. در این گام، مفروضات اقتصادی اصلی نظیر نرخ تورم برآوردی، تغییرات نرخ ارز و سود تسهیلات بانکی تعیین میشوند تا ابعاد بودجه با واقعیتهای محیطی هماهنگ باشد.
۲. جمعآوری و یکپارچهسازی دادههای بودجه عملیاتی
تیم مالی، دادههای ورودی را از بودجههای عملیاتی شعب و دپارتمانهای مختلف گردآوری میکند؛ این دادهها شامل برآورد پیشبینی فروش، بودجه تولید، هزینههای نیروی انسانی، هزینههای بازاریابی و هزینههای جاری اداری است که پایه اصلی، برای تخمین میزان ورودی و خروجی وجه نقد خواهند بود.
۳. تدوین بودجه مخارج سرمایهای
در مرحله تدوین بودجه مخارج سرمایهای، تمامی نیازمندیهای سازمان برای خرید، ارتقا یا نگهداری داراییهای ثابت (مانند خرید ماشینآلات، تجهیزات خط تولید و…) مشخص میشود. بودجه CapEx بر اساس اولویتبندی، نرخ بازگشت سرمایه و ظرفیت نقدینگی سازمان زمانبندی شده و از خروج ناگهانی نقدینگی جلوگیری می کند.
۴. تنظیم بودجه نقدی
تنظیم بودجه نقدی با ترکیب دادههای بودجه عملیاتی، صورت جریان وجوه نقد در بازههای زمانی مشخص (ماهانه یا هفتگی) پیشبینی میشود؛ در این گام، زمانبندی ورودیهای نقد (وصول مطالبات و فروش) با زمان خروجیهای نقد (پرداخت حقوق، اجاره، بدهیها و خریدهای سرمایهای) تطبیق داده شده تا نقاط کسری یا مازاد نقدینگی پیش از وقوع، شناسایی شوند.
۵. استخراج صورتهای مالی پیشبینیشده (Pro Forma)
دادههای نهایی جمعآوریشده، در قالب صورتهای مالی استاندارد پروفرما قرار میگیرند؛ این داده ها شامل صورت سود و زیان پیشبینیشده، ترازنامه پیشبینیشده و صورت جریان وجوه نقد پیشبینیشده هستند. این صورتها تصویر دقیقی از وضعیت داراییها، بدهیها و ارزش حقوق صاحبان سهام در پایان دوره مالی ارائه داده و محاسبه نقطه سربه سر مالی را امکانپذیر میسازند.
۶. تصویب، اجرا و تحلیل انحرافات
پس از تدوین، بودجه مالی برای بررسی و تایید نهایی به هیئتمدیره ارائه شده و پس از تصویب، به تمام دپارتمانها ابلاغ میگردد. با این حال، ابلاغ بودجه پایان کار نیست و در طول سال مالی، عملکرد واقعی سازمان بهصورت مستمر با بودجه مصوب، سنجیده شده و از طریق تحلیل انحرافات، علل ریشهای فاصلهها شناسایی می شود؛ در صورت وجود مشکل، اقدامات اصلاحی فوری برای بازگشت به مسیر استراتژیک اعمال خواهد شد.

تحلیل انحرافات بودجه چیست؟
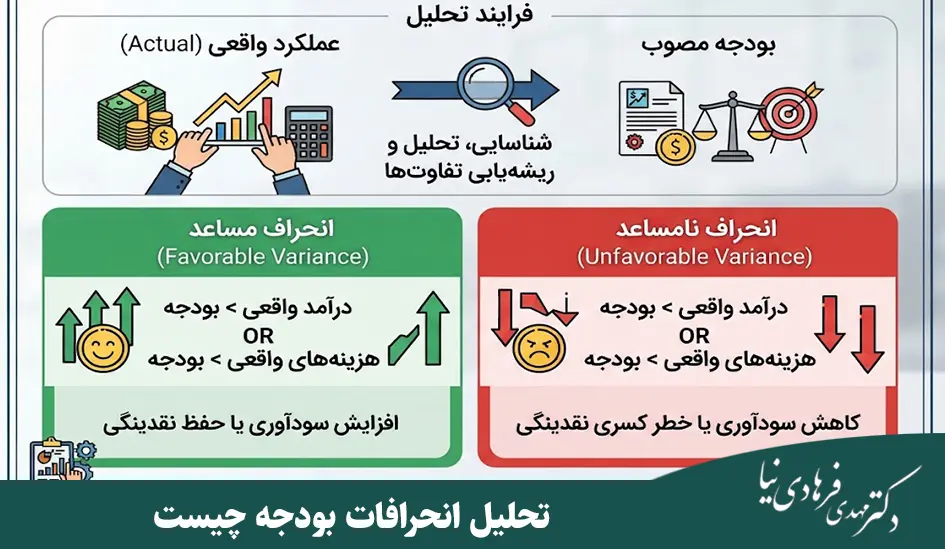
تحلیل انحرافات بودجه (Variance Analysis) یک فرایند کنترلی و مدیریتی است که در آن، عملکرد واقعی مالی سازمان با مقادیر پیشبینیشده در بودجه مصوب مقایسه میشود تا تفاوتها (انحرافات مثبت یا منفی) شناسایی، تحلیل و ریشهیابی شوند.
انواع انحرافات در بودجه مالی
در فرایند کنترل مالی، شناسایی تفاوت میان نچه برنامهریزی شده و آنچه در واقعیت رخ داده، اهمیت حیاتی دارد؛ چرا که هیچ بودجهای، هرچقدر هم که دقیق نوشته شده باشد، در محیط متغیر کسبوکار بدون انحراف باقی نمیماند. انحرافات در بودجه مالی به دو دسته تقسیم می شوند:
- انحراف مساعد (Favorable Variance): زمانی رخ میدهد که درآمدهای واقعی بیشتر از بودجه یا هزینههای واقعی کمتر از میزان پیشبینیشده باشند (افزایش سودآوری یا حفظ نقدینگی).
- انحراف نامساعد (Unfavorable Variance): زمانی رخ میدهد که درآمدهای واقعی کمتر از حد انتظار یا هزینههای واقعی بیشتر از سقف مجاز بودجه باشند (کاهش سودآوری یا خطر کسری نقدینگی).
سخن پایانی؛ بودجه مالی چیست و چه کاربردی دارد؟
بودجه مالی چیست؟ بودجه کسب و کار نقشه راه مدیریت نقدینگی، کنترل هزینههای سرمایهای و پیشبینی صورتهای مالی یک کسبوکار است؛ سازمانها از این سند استراتژیک استفاده میکنند تا سودآوری روی کاغذ را به پول نقد واقعی در بانک تبدیل کرده و با پایش مستمر انحرافات، از فلج نقدینگی و ورشکستگی جلوگیری شود.
تدوین بودجه مالی کاری فوقالعاده حساس است و اشتباه در محاسبات میتواند سازمان را به بحرانهای شدید نقدینگی و حتی فروپاشی بکشاند. دکتر فرهادی نیا با سالها تجربه موفق در هدایت و برنامهریزی مالی شرکتهای بزرگ، در کنار شماست تا ساختار مالی کسبوکارتان را هوشمندانه و مطمئن پایهریزی کنید.
سوالات متداول درباره برنامهریزی مالی
چطور متوجه شویم کسبوکار ما به بودجه مالی نیاز دارد؟
اگر با وجود فروش خوب و سودآوری در دفاتر، هنگام پرداخت حقوق، اجاره یا تسویه با تامینکنندگان دچار کسری نقدینگی میشوید، یا برای توسعه و خرید تجهیزات جدید نمیدانید چقدر پول نقد در اختیار دارید، مجموعه شما شدیدا به بودجه مالی نیاز دارد.
بودجه مالی را باید چند وقته تنظیم کرد؛ سالانه، فصلی یا ماهانه؟
سند اصلی بودجه مالی معمولا برای یک سال مالی نوشته میشود. اما برای پایش دقیق نقدینگی و مدیریت ریسک، جدول جریان وجوه نقد (Cash Flow) باید به بازههای ماهانه یا حتی هفتگی شکسته شده و بهصورت مستمر بازنگری شود.
اگر در طول سال، عملکرد واقعی با بودجه مالی فرقی داشت چه کنیم؟
اختلاف میان واقعیت و بودجه طبیعی است. در این شرایط نباید بودجه را رها کرد بلکه با تحلیل انحرافات، علت اصلی (کاهش فروش، تورم یا هزینههای پیشبینینشده) شناسایی شده و اقدامات اصلاحی یا بازنگری در برنامهها صورت میگیرد.
آیا کسبوکارهای کوچک و نوپا (SMEها) هم باید بودجه مالی داشته باشند؟
بله؛ حساسیت نقدینگی در کسبوکارهای کوچک بسیار بالاتر است و یک اشتباه کوچک در زمانبندی دریافت و پرداخت پول، میتواند مجموعههای نو پا را تا مرز تعطیلی ببرد.
برای شروع تنظیم بودجه مالی در سازمان، از کجا باید شروع کنیم؟
ابتدا باید تمام ورودیها و خروجیهای نقدینگی ۶ تا ۱۲ ماه گذشته بازخوانی شود، سپس با دریافت پیشبینی فروش و هزینههای جاری از واحدهای مختلف، اولین نسخه بودجه نقدی و پیشبینی جریان وجوه نقد استخراج گردد.
منبع: indeed.com


